सुरक्षा
साइबर शिकायत के बाद बैंक खाता फ्रीज़: समीक्षा कैसे कराएँ
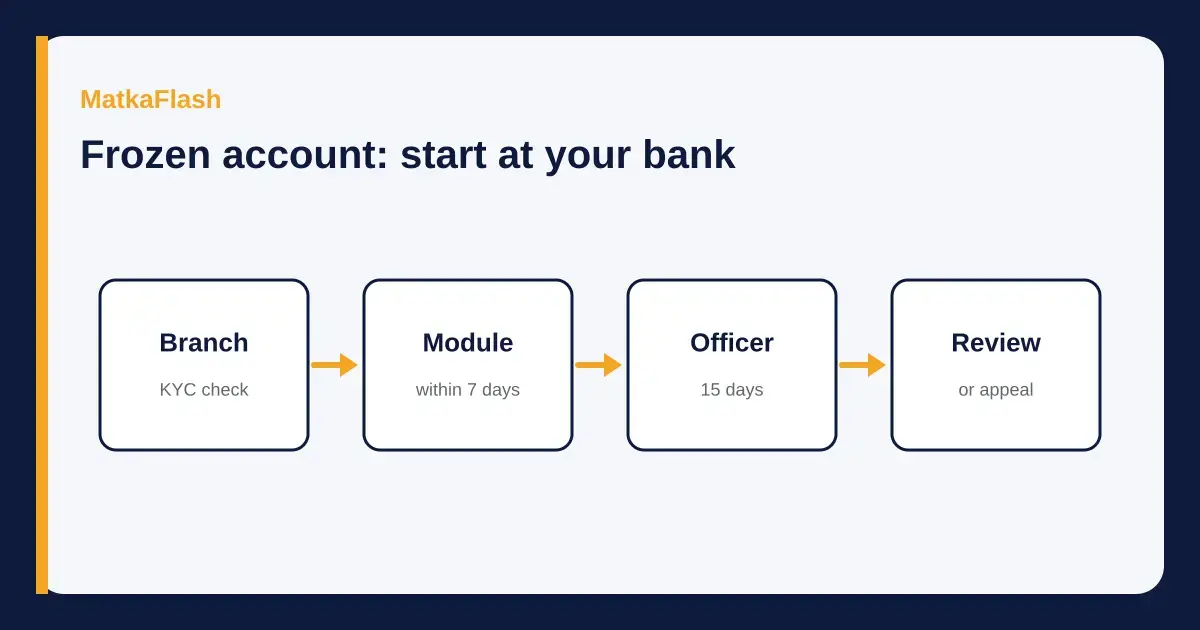
शुरुआत अपनी बैंक शाखा से करें, किसी एजेंट से नहीं। गृह मंत्रालय की प्रक्रिया में बैंक को शिकायत दर्ज करने के लिए 7 दिन और पुलिस को जवाब देने के लिए 15 दिन मिलते हैं।
मुख्य बातें
- NCRP-CFCFRMS के लिए गृह मंत्रालय की मानक संचालन प्रक्रिया (SOP) 2 जनवरी 2026 की है। इसमें होल्ड, ज़ब्ती, शिकायत और पैसा लौटाने की प्रक्रिया है।
- 28 जुलाई 2026 के लोकसभा उत्तर के अनुसार शिकायत निवारण मॉड्यूल और मनी रेस्टोरेशन मॉड्यूल अप्रैल 2026 से काम कर रहे हैं।
- SOP के तहत पहले अपनी बैंक शाखा जाएँ। बैंक को आपकी शिकायत के 7 कैलेंडर दिन के भीतर उसे दर्ज करना चाहिए।
- मामला देख रहे पुलिस अधिकारी के पास होल्ड हटाने या रोकने का कारण लिखने के लिए 15 कैलेंडर दिन हैं।
- असहमत हों तो 15 दिन में ज़िला शिकायत अधिकारी से समीक्षा माँग सकते हैं, और किसी भी समय अदालत जा सकते हैं।
यह पेज कानूनी सलाह नहीं है। यह गृह मंत्रालय की 2 जनवरी 2026 की SOP और 28 जुलाई 2026 के लोकसभा उत्तर का सार है। आपके मामले का फ़ैसला बैंक और जाँच अधिकारी करते हैं, यह साइट नहीं।
विषय सूची
अगर साइबर क्राइम की शिकायत के बाद आपका बैंक खाता फ्रीज़ हुआ है, या कोई रकम होल्ड पर है, तो अपनी बैंक शाखा जाएँ और राष्ट्रीय पोर्टल पर शिकायत दर्ज करने को कहें। गृह मंत्रालय की 2 जनवरी 2026 की प्रक्रिया कहती है कि बैंक इसे 7 कैलेंडर दिन में दर्ज करे। फिर पुलिस अधिकारी के पास फ़ैसले के लिए 15 कैलेंडर दिन हैं। किसी एजेंट की ज़रूरत नहीं, और पैसे देकर जल्दी नतीजा नहीं खरीदा जा सकता।
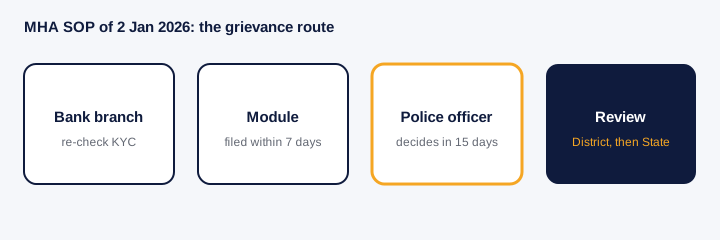
| कदम | कौन करता है | SOP की सीमा |
|---|---|---|
| मॉड्यूल पर शिकायत दर्ज करना | आपका बैंक, KYC दोबारा जाँचकर | आपकी शिकायत से 7 कैलेंडर दिन के भीतर |
| होल्ड हटाना या कारण लिखना | जाँच अधिकारी या पुलिस अधिकारी | 15 कैलेंडर दिन |
| अधिकारी जवाब न दे | अपने आप ज़िला शिकायत अधिकारी के पास | 15 कैलेंडर दिन बाद |
| समीक्षा माँगना | आप, तय बैंक शाखा के ज़रिए | फ़ैसले के 15 कैलेंडर दिन के भीतर |
| समीक्षा पर फ़ैसला | ज़िला शिकायत अधिकारी | 15 कैलेंडर दिन |
| ज़ब्त खाते पर अपील | राज्य शिकायत अधिकारी | 15 दिन में अपील; 15 दिन में फ़ैसला |
साइबर शिकायत के बाद खाता फ्रीज़ क्यों होता है?
जब कोई 1930 या cybercrime.gov.in पर वित्तीय ठगी की रिपोर्ट करता है, तो पैसे का रास्ता एक बैंक से दूसरे बैंक तक देखा जाता है। अगर उस पैसे का कुछ हिस्सा आपके खाते में आया, तो वह रकम होल्ड पर रखी जा सकती है। इसे लियन भी कहते हैं। यह तब भी हो सकता है जब आपको पता न हो कि पैसा कहाँ से आया। किसी अजनबी का भुगतान, बेटिंग ऐप का रिफंड, या 'पार्ट-टाइम जॉब' का क्रेडिट, सब इस कड़ी में हो सकते हैं। द इकोनॉमिक टाइम्स ने 5 नवम्बर 2026 को बताया कि डेबिट फ्रीज़ में ATM, UPI, नेट बैंकिंग या कार्ड से पैसा बाहर नहीं जाता, जबकि पैसा अंदर आ सकता है।
SOP दो कार्रवाइयों को अलग रखती है। होल्ड सिर्फ़ रिपोर्ट की गई रकम पर होता है। ज़ब्ती, या डिजिटल बैंकिंग का निलंबन, पूरे खाते पर होता है, और SOP कहती है कि ऐसे निर्देश BNSS की धारा 106 या किसी अन्य लागू कानून के तहत दिए जाते हैं। अपने बैंक से पूछें कि आपके साथ कौन-सा हुआ है। अपील का रास्ता इसी से तय होता है। अगर किसी ने आपका खाता किराए पर लिया था, तो म्यूल अकाउंट गाइड बताती है कि I4C इसके ख़िलाफ़ चेतावनी क्यों देता है।
सबसे पहले क्या करें?
उस शाखा में जाएँ जहाँ आपका खाता है, या उस दफ़्तर में जिसे आपका बैंक ऐसे मामलों के लिए बताए। अपना पहचान पत्र, पासबुक या स्टेटमेंट, और वह सब ले जाएँ जो दिखाए कि पैसा क्यों आया: बिल, वेतन पर्ची, खरीदार से बातचीत, या रसीद। शाखा से तीन बातें लिखित में पूछें। क्या यह किसी रकम पर होल्ड है या पूरे खाते की ज़ब्ती? किस थाने या अधिकारी ने यह माँगा? शिकायत या संदर्भ संख्या क्या है? जवाब लिख लें और प्रतियाँ रखें।
SOP कहती है कि जिन बैंकों की शाखाएँ हैं, वे KYC दोबारा जाँचने के लिए आपको बुलाएँगे। फिर बैंक वह करता है जिसे SOP 'एन्हांस्ड ड्यू डिलिजेंस' कहती है। संतुष्ट होने पर बैंक आपकी सफ़ाई के साथ शिकायत को शिकायत निवारण मॉड्यूल पर दर्ज करता है। बिना शाखा वाले पेमेंट बैंक दूसरी व्यवस्था कर सकते हैं। अगर शाखा कहे कि वह दर्ज नहीं कर सकती, तो यह जवाब लिखित में माँगें।
पुलिस अधिकारी आपकी शिकायत के साथ क्या करता है?
शिकायत उस थाने को जाती है जिसने होल्ड माँगा था। मामला देख रहा अधिकारी उसकी जाँच करता है और लेन-देन समझाने के लिए आपको नोटिस भेज सकता है। SOP कहती है कि यह जहाँ तक हो सके वीडियो कॉन्फ्रेंस से हो। आपको तब तक व्यक्तिगत रूप से नहीं बुलाया जाना चाहिए जब तक यह टालना संभव न हो और FIR या ई-FIR जारी न हुई हो। अधिकारी संतुष्ट हो तो वह बैंक को शिकायत मिलने के 15 कैलेंडर दिन में होल्ड हटाने को कहता है। संतुष्ट न हो तो उसे 15 दिन में मॉड्यूल पर कारण लिखने होते हैं, और आपको SMS या ईमेल से बताया जाना चाहिए।
अगर अधिकारी 15 दिन में कुछ न करे, तो मॉड्यूल शिकायत अपने आप ज़िला शिकायत अधिकारी को भेज देता है। SOP कहती है कि हर राज्य ADG, IG या DIG रैंक का राज्य शिकायत अधिकारी, और अतिरिक्त SP या उप SP रैंक के ज़िला अधिकारी नियुक्त करे। आपके बैंक के भी अपने शिकायत अधिकारी होने चाहिए।
फ़ैसला आपके ख़िलाफ़ जाए तो?
सूचना मिलने के 15 कैलेंडर दिन के भीतर आप तय बैंक शाखा के ज़रिए समीक्षा माँग सकते हैं। ज़िला शिकायत अधिकारी के पास फ़ैसले के लिए 15 दिन हैं। ज़ब्त खाते या रुकी डिजिटल बैंकिंग के लिए SOP 15 दिन में राज्य शिकायत अधिकारी के पास अपील की भी अनुमति देती है। और वह कहती है कि खाता छुड़ाने के लिए आप किसी भी समय क्षेत्राधिकार वाली अदालत जा सकते हैं। इस कदम पर आपका अपना चुना वकील सलाह दे सकता है। यह पेज नहीं दे सकता।
शिकायत मॉड्यूल से चुनौती दिए गए होल्ड के लिए SOP एक और सुरक्षा जोड़ती है। अगर बैंक के शिकायत दर्ज करने के 90 कैलेंडर दिन में होल्ड रखने या हटाने का कोई वैध निर्देश न आए, तो बैंक अवधि ख़त्म होने से पहले पुलिस को बताता है। फिर वह होल्ड हटा सकता है, जब तक पुलिस 90 दिन और न माँगे या किसी दूसरे मामले या अदालती याचिका के लिए पैसा रोकना ज़रूरी न हो।
अगर आप पीड़ित हैं, जाँच वाले खाताधारक नहीं?
तब किसी और के खाते में रुका पैसा आपका दावा हो सकता है। 28 जुलाई 2026 का लोकसभा उत्तर कहता है कि मनी रेस्टोरेशन मॉड्यूल ठगी का पैसा पीड़ितों को जल्दी लौटाने के लिए है। SOP एक या कई पीड़ितों के लिए BNSS धारा 106 के तहत अंतरिम कस्टडी, और बाकी मामलों में अदालत से रिहाई का तरीका बताती है। अपनी शिकायत संख्या से शुरू करें। शिकायत गाइड दर्ज करना बताती है, और स्टेटस गाइड आगे की जाँच।
पैसे लेने वाले 'अनफ्रीज़ एजेंट' से सावधान
खाता फ्रीज़ होते ही नकली मददगार सामने आते हैं। वे फ़ोन या संदेश करते हैं, ख़ुद को साइबर सेल या बैंक का बताते हैं, और 'शिकायत बंद कराने' की फ़ीस माँगते हैं। SOP का रास्ता आपकी बैंक शाखा से शुरू होता है और दर्ज करने में कुछ नहीं लगता। पहले संपर्क करने वाले किसी को OTP, UPI PIN या फ़ीस न भेजें। पैसा वापस दिलाने का वादा करने वाले अजनबी को भी भुगतान न करें। वह दूसरा भुगतान रिकवरी स्कैम गाइड वाला ढर्रा है। MatkaFlash एक परिणाम साइट है। यह आपका खाता नहीं देख सकती और ऐसी कोई सेवा नहीं देती।
- बैंक से लिखित में पूछें कि यह रकम पर होल्ड है या पूरे खाते की ज़ब्ती, और किसने माँगी।
- पैसा क्यों आया, इसका सबूत जुटाएँ: बिल, रसीद, वेतन पर्ची या बातचीत।
- शाखा जाएँ, KYC दोबारा कराएँ, और बैंक से 7 दिन में शिकायत निवारण मॉड्यूल पर दर्ज करने को कहें।
- अधिकारी के नोटिस का जवाब दें, वीडियो कॉन्फ्रेंस मिले तो उससे, और संदर्भ संख्या रखें।
- इनकार हो तो 15 दिन में ज़िला शिकायत अधिकारी से समीक्षा माँगें, या अदालत के बारे में अपने वकील से बात करें।
सामान्य प्रश्न
साइबर क्राइम से फ्रीज़ बैंक खाता अनफ्रीज़ कैसे करें?
अपनी बैंक शाखा जाएँ और राष्ट्रीय शिकायत निवारण मॉड्यूल पर शिकायत दर्ज करने को कहें। 2 जनवरी 2026 की SOP के तहत बैंक 7 कैलेंडर दिन में दर्ज करे, और अधिकारी 15 दिन में फ़ैसला करे।
क्या ऑनलाइन देख सकते हैं कि खाता किसने फ्रीज़ किया?
आपका बैंक बता सकता है कि अनुरोध किस थाने या अधिकारी ने भेजा। इसे लिखित में माँगें। यह साइट इसे नहीं खोज सकती।
क्या मुझे दूसरे राज्य के थाने जाना पड़ेगा?
SOP कहती है कि जाँच जहाँ तक हो सके वीडियो कॉन्फ्रेंस से हो। वह कहती है कि जब तक टालना संभव न हो और FIR या ई-FIR जारी न हो, आपको व्यक्तिगत रूप से न बुलाया जाए।
क्या होल्ड और फ्रीज़ खाता एक ही हैं?
पूरी तरह नहीं। होल्ड रिपोर्ट की गई रकम पर होता है। ज़ब्ती या डिजिटल बैंकिंग का निलंबन पूरे खाते पर। SOP दोनों के लिए अलग शिकायत रास्ता देती है।
कोई फ़ीस लेकर खाता अनफ्रीज़ कराने को कह रहा है। क्या यह सच है?
इसे ठगी मानें। आधिकारिक रास्ता आपकी अपनी बैंक शाखा से शुरू होता है। अजनबी को पैसे न दें और OTP साझा न करें।
स्रोत
- गृह मंत्रालय, NCRP-CFCFRMS, कस्टडी, पैसा लौटाने और शिकायत निवारण की SOP, दिनांक 2 जनवरी 2026cdnbbsr.s3waas.gov.in
- लोकसभा अतारांकित प्रश्न 1443, CFCFRMS पर गृह मंत्रालय का उत्तर, 28 जुलाई 2026sansad.in
- द इकोनॉमिक टाइम्स, डेबिट फ्रीज़ और GRM व MRM के रास्ते, 5 नवम्बर 2026economictimes.indiatimes.com
- राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टलcybercrime.gov.in
- स्वास्थ्य सेवा महानिदेशालय, राष्ट्रीय मानसिक स्वास्थ्य कार्यक्रमdghs.mohfw.gov.in
और पढ़ें
 सुरक्षाफिक्स गेम का झाँसा दूसरी फीस कैसे माँगता हैएक गारंटीशुदा मटका अंक अक्सर अग्रिम फीस और रुकी निकासी में बदलता है। पैसे जा चुके हों तो आगे भुगतान रोकें।5 मिनट
 सुरक्षानकली मटका परिणाम साइट या ऐप कैसे पहचानेंनकल के परिणाम, झूठा लाइव दावा, पैसा माँगने वाले समूह और APK फ़ाइलें। छोड़ने की जाँच-सूची, जुड़ने की सूची नहीं।5 मिनट
 सुरक्षाबेटिंग ऐप और यूपीआई भुगतान के साथ आने वाले जोखिमआरबीआई का 28 जनवरी 2022 का नोट केवाईसी कॉल, अनजान ऐप, और पैसे पाने के लिए माँगे गए यूपीआई पिन के बारे में क्या कहता है।7 मिनट
 सुरक्षामटका के नाम पर ठगी हुई हो तो शिकायत की तैयारी करेंलेनदेन और चैट के सबूत सुरक्षित रखें, बैंक से संपर्क करें और आधिकारिक साइबर शिकायत का रास्ता जानें। रकम वापसी की गारंटी नहीं है।7 मिनट